
Lula endividou o Brasil – Foto: Reprodução
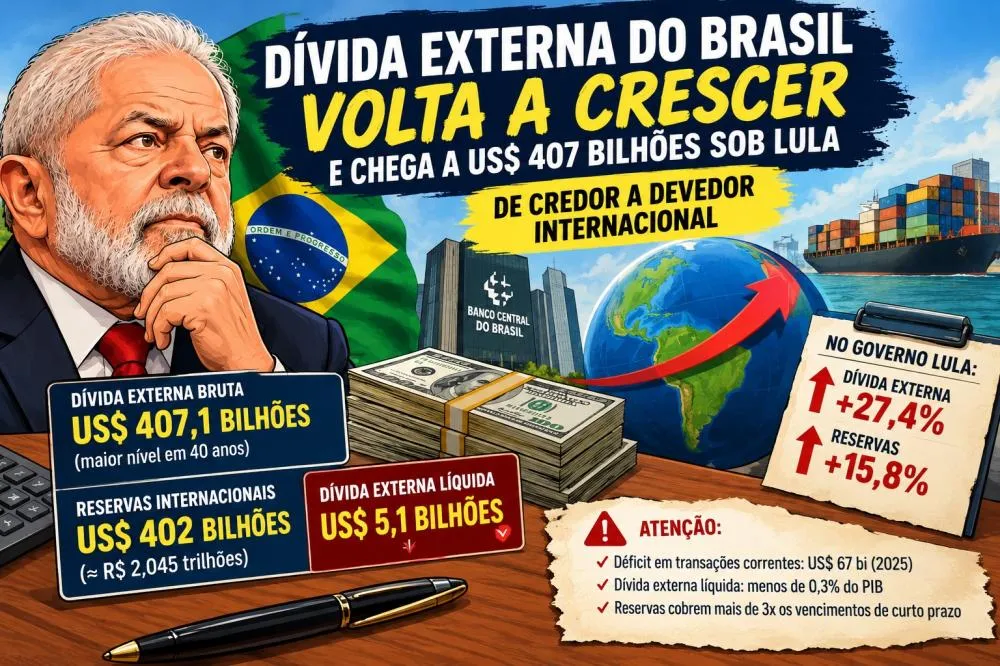
O Brasil perdeu a condição de credor externo líquido pela primeira vez em 19 anos. Dados referentes ao segundo trimestre de 2026 mostram que a dívida externa líquida chegou a US$ 5,1 bilhões positivos, indicando que as obrigações brasileiras com o exterior superaram os ativos utilizados nesse cálculo.
Continua depois da Publicidade
Em junho, a dívida externa bruta somava US$ 407,1 bilhões. Já o conjunto de reservas e créditos brasileiros no exterior considerado no levantamento citado pela imprensa econômica alcançava aproximadamente US$ 402 bilhões. A diferença encerrou uma posição mantida desde 2007, quando o país passou a acumular mais ativos externos do que obrigações com credores internacionais.
Segundo reportagem da Broadcast publicada em 21 de outubro, a dívida externa alcançou o maior patamar em 40 anos de estatísticas. O crescimento do endividamento em ritmo superior ao das reservas e de outros ativos externos explica a mudança de posição.
O resultado não significa, por si só, que o Brasil esteja próximo de uma crise cambial ou sem recursos para honrar seus compromissos. A alteração, porém, reduz a margem de proteção que o país mantinha diante de choques internacionais e reforça a importância de acompanhar o financiamento das contas externas.
Déficit externo aumenta a necessidade de financiamento
Um dos indicadores relevantes para compreender o cenário é o saldo das transações correntes, que reúne operações de comércio de bens e serviços, rendas e transferências entre residentes no Brasil e no exterior.
De acordo com o Banco Central, o déficit em transações correntes acumulado em 12 meses até junho de 2026 chegou a US$ 61,4 bilhões, equivalente a 2,46% do Produto Interno Bruto (PIB). Apesar de elevado, o resultado foi inferior aos US$ 75,5 bilhões registrados no mesmo período de 2025.
Em junho, o déficit mensal foi de US$ 2,3 bilhões, abaixo dos US$ 5,2 bilhões observados no mesmo mês do ano anterior.
A balança comercial de bens ajudou a compensar parte desse desequilíbrio. O superávit comercial alcançou US$ 8,8 bilhões em junho, com exportações recordes de US$ 36,4 bilhões e importações de US$ 27,6 bilhões.
Por outro lado, a conta de serviços registrou déficit de US$ 5,1 bilhões no mês. Entre as despesas que contribuíram para o resultado estavam viagens internacionais, transportes e serviços de telecomunicações, computação e informação. A conta de renda primária, que inclui pagamentos de juros, lucros e dividendos ao exterior, também apresentou déficit de US$ 6,5 bilhões.
Os dados mostram que, mesmo com o desempenho favorável das exportações, o país continua transferindo recursos líquidos ao exterior por meio de diferentes operações econômicas.
Investimento estrangeiro ajuda a financiar o déficit
A entrada de capital estrangeiro é um dos fatores que ajudam a equilibrar as contas externas brasileiras. O investimento direto no país, que inclui recursos destinados a participações empresariais e operações entre empresas relacionadas, registrou ingressos líquidos de US$ 9,1 bilhões em junho de 2026.
No acumulado de 12 meses até junho, o investimento direto chegou a US$ 89,3 bilhões, equivalente a 3,58% do PIB. O montante superou o déficit em transações correntes do mesmo período, de US$ 61,4 bilhões.
Essa diferença é importante porque indica que, no período analisado, os investimentos diretos foram suficientes para cobrir o déficit corrente e oferecer uma margem de financiamento. Entretanto, a entrada de capital estrangeiro pode variar conforme as condições econômicas, a confiança dos investidores e as oportunidades de investimento no país.
O quadro exige atenção caso o investimento direto diminua ou o déficit externo volte a crescer de maneira persistente. Nessa situação, a economia poderia ficar mais dependente de outras formas de financiamento, como empréstimos e aplicações financeiras, que podem apresentar maior volatilidade.
Reservas internacionais continuam sendo um colchão de segurança
As reservas internacionais são recursos mantidos pelo Banco Central para ajudar o país a enfrentar turbulências externas, atender necessidades de liquidez em moeda estrangeira e reduzir os impactos de movimentos abruptos no mercado cambial.
O Banco Central informou que as reservas somavam US$ 367,6 bilhões em junho de 2026, após uma redução de US$ 3,6 bilhões em relação a maio. Entre os fatores que contribuíram para a queda estavam as variações cambiais, as vendas de dólares à vista e as alterações nos preços dos ativos.
Esse valor corresponde ao estoque oficial de reservas internacionais. Ele é diferente dos aproximadamente US$ 402 bilhões utilizados no levantamento sobre a posição credora líquida, que considera também outros créditos brasileiros no exterior. Por isso, os números não devem ser comparados como se representassem exatamente o mesmo conjunto de ativos.
Apesar da redução, o volume de reservas permanece expressivo. A perda da condição de credor externo líquido não equivale automaticamente à incapacidade de pagamento, mas indica que o conjunto de obrigações externas passou a superar os ativos considerados na comparação.
Como a posição externa mudou nos últimos governos
A relação entre ativos e dívida externa passou por diferentes ciclos nas últimas duas décadas.
No fim do segundo mandato de Luiz Inácio Lula da Silva, em 2010, a diferença favorável entre as reservas e a dívida externa era de US$ 50,6 bilhões. Ao término do primeiro mandato de Dilma Rousseff, em 2014, o saldo havia recuado para US$ 45,7 bilhões.
A margem voltou a crescer nos anos seguintes e chegou a US$ 67,4 bilhões no quarto trimestre de 2018, quando Michel Temer encerrou seu governo.
Durante a administração de Jair Bolsonaro, a diferença atingiu US$ 82,4 bilhões no segundo trimestre de 2019, mas diminuiu posteriormente e terminou 2022 em US$ 27,5 bilhões.
No início do terceiro mandato de Lula, em janeiro de 2023, os ativos externos considerados no indicador ainda superavam as obrigações em US$ 27,5 bilhões. A margem chegou perto de US$ 40 bilhões no primeiro trimestre daquele ano, antes de entrar em trajetória de redução.
A dívida externa cresceu 27,4% durante o atual governo até o período analisado, segundo os números divulgados pela Broadcast, enquanto as reservas aumentaram 15,8%.
A comparação histórica mostra a mudança do indicador ao longo das diferentes administrações, mas não permite atribuir o resultado exclusivamente a um governo. Variações cambiais, movimentações financeiras, contratação de dívidas e mudanças nos ativos externos também influenciam a evolução do saldo.
Mercado não vê crise imediata, mas alerta para riscos
Economistas ouvidos pela Broadcast avaliaram que o resultado, isoladamente, não caracteriza uma crise clássica de balanço de pagamentos. As reservas permanecem elevadas e o país continua recebendo investimentos diretos, dois fatores que ajudam a reduzir o risco de uma interrupção abrupta do financiamento externo.
O economista-chefe da Monte Bravo, Felipe Tavares, afirmou que a perda da posição credora líquida diminui a margem de segurança para absorver choques prolongados sem pressão sobre o câmbio ou sobre os prêmios de risco cobrados pelos investidores.
Já especialistas citados na reportagem consideram que o cenário mereceria maior preocupação caso houvesse uma combinação persistente de aumento da dívida externa líquida, redução das reservas, ampliação do déficit em conta corrente e queda dos investimentos diretos.
Uma eventual piora simultânea desses indicadores poderia elevar a dependência de financiamento externo e aumentar a exposição do país a mudanças no apetite global por risco.
O que observar nos próximos meses
A evolução das contas externas dependerá de fatores como o desempenho das exportações, o comportamento das importações, os pagamentos de juros, lucros e dividendos, a entrada de investimentos estrangeiros e as oscilações cambiais.
Também será importante acompanhar se o investimento direto continuará cobrindo o déficit em transações correntes e se o Banco Central conseguirá preservar um volume confortável de reservas.
O principal ponto de atenção não é apenas o saldo negativo registrado em junho, mas a possibilidade de ele se tornar persistente. Se o endividamento externo continuar crescendo acima dos ativos internacionais sem financiamento suficiente por investimentos de longo prazo, a margem de proteção da economia poderá diminuir ainda mais.
Por outro lado, a manutenção de exportações robustas, investimentos diretos elevados e reservas expressivas poderá ajudar a conter os riscos. Os próximos balanços do Banco Central deverão indicar se a mudança representa uma nova tendência das contas externas ou uma deterioração passível de reversão.
Fontes para consulta
-
Banco Central — Estatísticas do setor externo : dados oficiais sobre transações correntes, reservas e investimentos estrangeiros.
-
Broadcast — Brasil deixa de ser credor internacional com dívida externa superando US$ 400 bilhões : levantamento sobre a evolução da dívida e avaliações de economistas.